净水器赛道正在经历"失重"。前两年,净水器、净饮机作为政策清单内的重点品类,借助以旧换新补贴撬动大量新增需求:2025年1月,净水器首次被纳入国家以旧换新补贴范围,补贴比例15%至20%、上限2000元,渠道备货热情高涨,不少品牌和经销商把增长完全押在政策红利上,顺势扩张产能、铺设线下门店。但补贴是阶段性的,退潮来得也干脆——2025年12月30日,国家发改委、财政部发布通知,将2026年家电国补品类从12类缩回6类,净水器被正式剔除出全国统一补贴名单,转为地方自主品类补贴,补贴比例统一为15%、上限1500元,且仅限1级水效产品。
市场的反应立竿见影。奥维云网数据显示,2026年上半年净水器市场零售规模94亿元,同比下滑14.1%;零售量400万台,同比下滑5%。"618"期间,整个水家电线上销售额22.4亿元,同比下滑16.7%,销量同比下降17.3%:细分品类里净水器销售额12亿元、同比下滑22%,净饮机销售额3亿元、降幅达25.3%。量降幅小于额降幅,说明均价还在继续下探——618期间净水器均价同比下滑1.3%,净饮机均价大跌10.1%,整个市场一度滑向"越卖越便宜、越便宜越难卖"的内卷循环。
政策红利退场后,为争夺有限的市场份额,品牌间的价格竞争直接加剧,而这正在压缩企业的研发投入,让过滤方案、结构设计趋同,难以形成差异化体验。有家电行业分析师指出:当价格成为唯一竞争手段时,企业就没有动力投入研发,整个行业的技术进步就会停滞。竞争格局也在发生实质性的权力更迭:2026年1至5月,美的与海尔分别以18.34%和17.82%的全渠道销售额份额同比提升2.16和4.87个百分点,综合白电龙头凭套系化销售和渠道交叉引流挤压专业净水品牌;线上海尔以17.55%登顶、小米份额大幅下滑9.2个百分点至10.75%;线下A.O.史密斯仍以14.77%的销量份额居首但同比下滑4.46个百分点,专业品牌面临线上被压制、线下被围剿的双重压力。
但把镜头拉远,行业的长期逻辑并未被这半年改写。中国家用净水器渗透率已由2023年的20%左右跃升至2025年的30%左右,一二线城市约40%,而欧美日韩市场在80%至95%之间——差距就是空间。三线及以下城市零售额同比增长12.5%,县域市场渗透率突破15%,下沉市场正在接力;全屋净水精装房配套率突破58%,核心滤芯与膜元件的独立出口额增速超过整机。中国膜工业协会净水分会发布的《中国净水机产业"十五五"发展纲要》给出明确目标:到2030年,国内末端净水市场零售规模力争达到450亿至500亿元,一级水效产品占新增销售比重超过80%,培育3至5家具有全国引领力和国际竞争力的领军品牌。
对行业从业者和经销商,这轮调整有三条务实结论。第一,靠补贴催熟的增长不可复制,2026年的下滑本质是对2025年透支需求的回补,别把周期当趋势;第二,选址布局要跟着下沉市场和全屋场景走,三四线县域的增量比一二线的换机更真实;第三,产品端向一级水效、大通量、零陈水、净热一体收敛,这些既是补贴门槛也是下一个价格带的机会。国补退场不是行业的终点,而是从"补贴驱动"切换到"技术+用户价值驱动"的发令枪——谁能在这半年里守住研发和口碑,谁就能在存量博弈里拿到下一轮筹码。

总部位于美国明尼苏达州的滨特尔(Pentair)集团成立于1966年,旗下品牌爱惠浦成立于1933年,拥有超过90年的净水经验,是世界上权威的专业水处理设备制造公司之一。滨特尔业务遍布全球6大洲27个国家,拥有10,578名员工,能在全球各个角落为我们的客户提供产品和服务。滨特尔在中国拥有40年的本土净水经验,致力于为中国客户及消费者提供优质且因地制宜的解决方案。我们的客户遍布市政、工业、餐饮、便利店、酒店、泳池等工商业领域及住宅和大众消费者等家用领域。 我们卓越的产品和解决方案在帮助创造洁净的水环境的同时减少水消耗,更高效地利用水及能源,实现可持续发展。
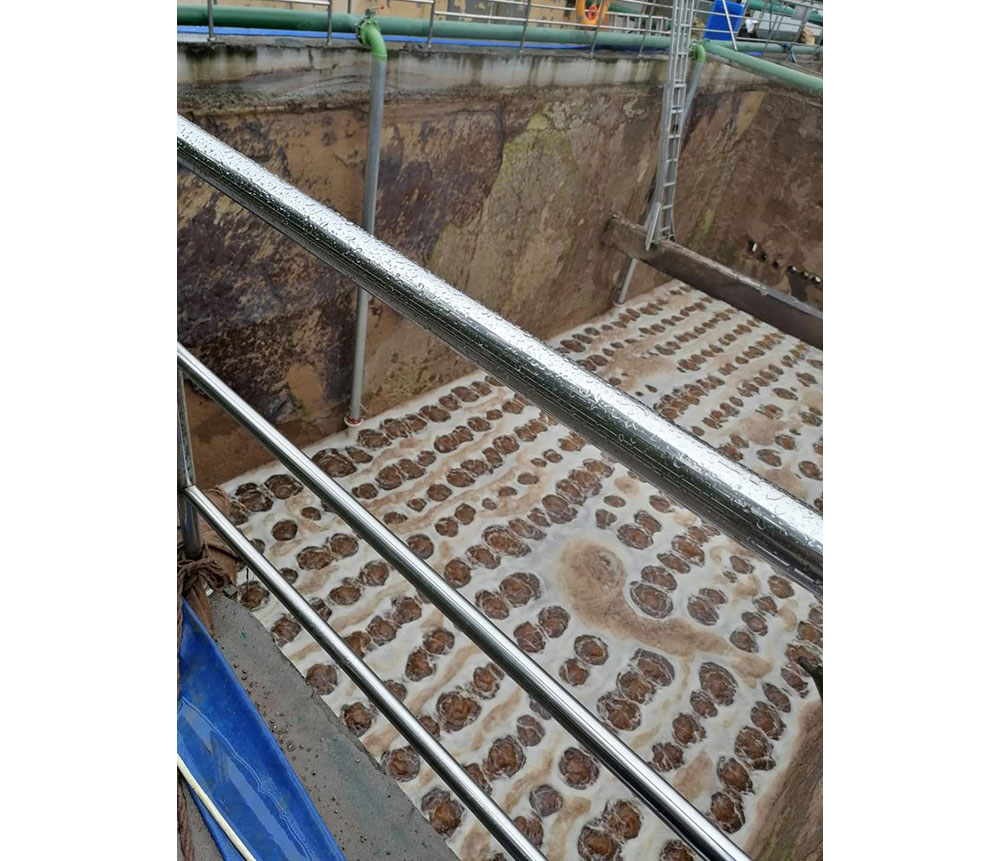
江苏艾勤环保科技有限公司(以下简称“艾勤科技”)是国内知名的曝气器和水处理填料的生产厂家。公司地址位于风景秀丽的太湖之滨、中国的环保之乡——宜兴市凯旋路18号。公司注册资金为1000万元,拥有三千多平方米的自动化生产研发车间。

点击 免费发布信息
 ·
扫码登录